

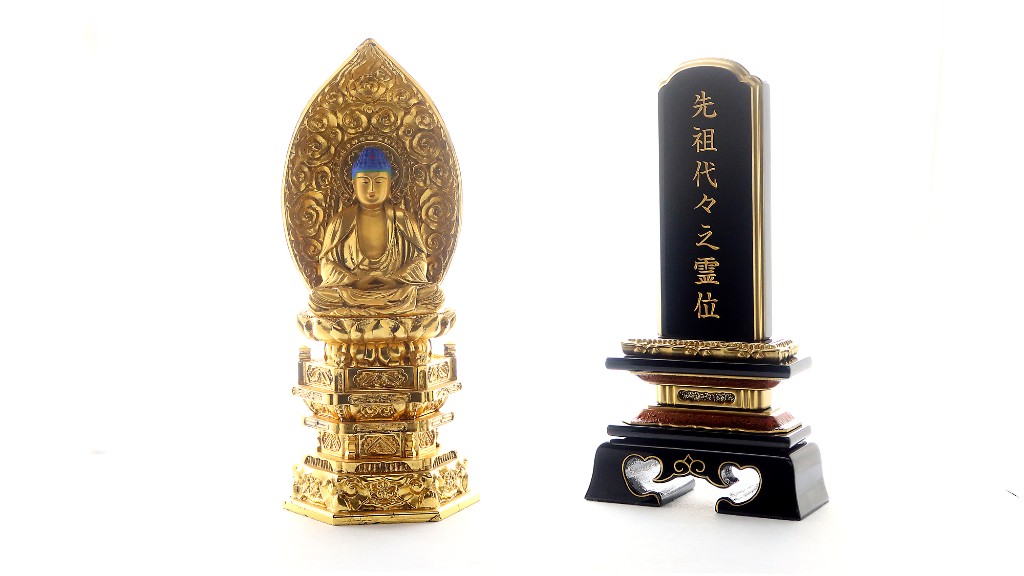
百貨店の催事などで、数百万、時には数千万円にもなる「純金製の仏像」や「純金のおりん(仏具)」が売れているのをご存じでしょうか。実は税法上、日常的に礼拝している仏壇や仏具は「祭祀財産(さいしざいさん)」と呼ばれ、相続税が非課税となる可能性があるため、富裕層の相続税対策として語られることも少なくありません。しかし、同じ金であっても、税務署から「これは単なる金塊(課税対象)だ」と判定されれば、課税リスクを負うことになります。非課税が認められる境界線はどこにあるのでしょうか。税理士の辻哲弥氏が解説します。
同じ「金」なのに…なぜ「金の延べ棒」は課税で、「金の仏像」は非課税になるのか?
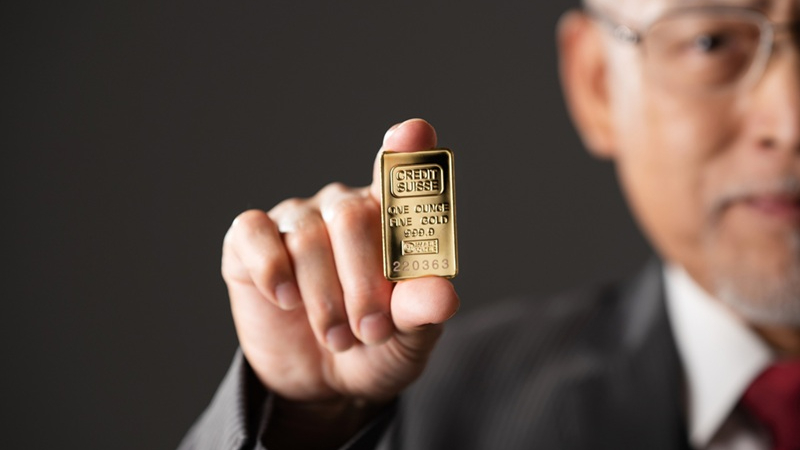
相続税は、原則として亡くなった人が所有していた経済的価値のある財産に課されます。通常、金の延べ棒や金貨は相続税の課税対象となります。現金や預貯金、不動産や株式と同様に「経済的価値のある財産」とみなされるからです。一方で、同じ金でできていても、仏像や仏具であれば相続税がかからないケースが存在します。
その根拠となっているのが、相続税法第12条第1項第2号です。ここでは、墓所や霊廟、祭具などについて、一定の非課税規定を設けています。さらに、国税庁の相続税法基本通達12-2では、非課税対象となる財産として、仏壇、位牌、仏像、仏具などで「日常礼拝の用に供しているもの」が挙げられています。
仏具が非課税対象となるのは、金銭的価値がないからではありません。祖先を敬い、日常的に礼拝するための財産という特殊な性質が考慮されているためです。
では、1,000万円の金の延べ棒を売却し、同額の純金製仏像を購入すれば、1,000万円分の相続税を合法的に回避できるのでしょうか。
結論からいえば、純金製の仏具だからといって、必ずしも相続税が非課税になるわけではありません。重要なのは、金の価値や仏具という名称ではなく、その財産を保有する目的と実際の使用状況です。
たとえば、一般的な家庭で長年使用されてきた仏壇や仏像は、通常、相続税の課税対象にはなりません。そして、この非課税規定には、法律上「100万円まで」「500万円まで」といった金額の上限が設けられていません。そのため、高額な純金製仏具であっても、要件を満たせば非課税となる余地があります。
ただし、ここには重要な例外も。国税庁の同通達では、商品、骨とう品、または投資の対象として所有するものは、非課税対象に含まれないと明記されています。したがって、形状が仏像であっても、実態が資産運用目的の金保有と判断されれば、相続税が課税される可能性があるのです。
税務調査官はなにを見る?非課税か否かをわけるチェックポイント、3つ
金の仏具の税務上の取扱いを判断するうえで、最大のポイントとなるのが「日常礼拝の用に供しているか」という点です。具体的な判断にあたっては、次のような事情が重要になります。
① 実際に礼拝のために使用していたか
仏具として購入していても、金庫に保管したまま一度も使用していなければ、日常礼拝のための財産であるという説明は難しくなります。
反対に、自宅の仏壇に設置し、日常的に礼拝していた事実があれば、非課税対象として説明するうえで重要な事情になります。
② 購入した目的はなんだったのか
購入目的も判断材料の一つです。たとえば、金価格の上昇を期待して購入した場合や、相続税の負担を減らすことだけを目的に購入した場合には、投資対象としての保有を疑われる可能性があります。
特に、購入時の販売資料や契約書などに資産運用を重視した記載がある場合には、その内容も確認する必要があるでしょう。
③ 仏具としての使用実態と保管状況
純金製仏具の場合、防犯上の理由から厳重に保管すること自体は不自然ではありません。ただし、購入後ずっと貸金庫に預けており、礼拝に使用していた事実も確認できないような場合には注意してください。税務上は、単に「仏具」という名称が付いているかどうかではなく、所有目的や保管状況、使用実態などを総合的に検討することになります。
なお、これらは実務上の判断材料であり、特定の条件を満たせば必ず非課税になるという形式的なチェックリストではありません。
税務署に仏具・祭祀財産の非課税を否認されやすいケース
では、具体的にどのような場合に非課税扱いが認められない可能性があるのでしょうか。たとえば、次のようなケースが考えられます。
ケース①相続直前に数千万円の金仏具を購入した
相続税対策を目的に、亡くなる直前に高額な金仏具を購入した場合です。購入時期だけで直ちに課税対象になるわけではありませんが、それまで礼拝の習慣がなく、購入後も使用していなければ、投資目的の財産と評価される可能性があります。
ケース②金の仏具を資産として保管していた
購入した金の仏像を、日常的に礼拝することなく、金庫や貸金庫に保管していた場合です。金としての換金価値を重視して所有していたと判断されれば、非課税規定の適用は難しくなるでしょう。
ケース③金の資産価値を重視して購入した
購入時から金の重量や将来の売却価格を重視し、値上がり後の換金を想定していた場合です。たとえ仏具として製造されたものであっても、実質的な保有目的が投資であれば、相続税の課税対象となり得ます。ここで押さえておきたいのは、高額だから否認されるのでも、純金だから否認されるのでもないということです。
相続税法が問題にしているのは、仏具の価格や材質そのものではなく、その財産が本当に日常礼拝のためのものなのかという点です。
また、実際には課税対象となる仏具を非課税として申告から除外した場合、相続税の追加納付に加えて、延滞税や過少申告加算税などが生じる可能性もあります。
相続税対策だけを目的にした金仏具の購入で、かえって損する理由
相続税対策を検討する際に大切なのは、税負担を軽くすることだけを目的にしないことです。
たとえば、現金3,000万円を保有している人が、その全額で純金製仏具を購入したとします。
仮に、その仏具が非課税財産として認められれば、相続税の課税価格を3,000万円減らせる可能性があるでしょう。相続税の税率が40%の人であれば、単純計算で最大1,200万円程度の税負担の差につながり得ます。
ただし、これはほかの条件が同じで、3,000万円全額が非課税財産として認められた場合の仮定の計算です。もし投資目的の財産と判断されれば、このような節税効果は期待できません。
さらに、純金製仏具には、通常の金地金とは異なる経済的な注意点もあります。一般的に、仏具には原材料である金の価値だけでなく、製造加工費や流通コストなどが含まれています。そのため、購入価格が3,000万円であっても、売却時に同額で換金できるとは限りません。仮に税務上のメリットを得られたとしても、購入価格と売却価格の差によって、結果的に経済的な損失が生じる可能性もあるのです。
また、相続税の非課税規定が適用されることと、相続が発生したあと、仏具を売却した際の税金の取扱いは別問題であることにも注意してください。売却時には所得税の課税関係についても検討が必要になります。
相続税対策を考える際には、目先の節税額だけではなく、購入時のコスト、換金性、相続後の取扱いまで含めた総合的な判断が欠かせません。
金仏具の非課税を左右するのは「金額」ではなく「実態」
金の仏像や仏具については、相続税法上、一定の条件を満たすことで非課税となる可能性があります。しかし、仏具の形をしていれば、どれだけ高額でも無条件に非課税になるわけではありません。重要なのは、その財産が日常礼拝のために使用されているのか、それとも投資や資産保全を目的として所有されているのかという実態です。
金には、資産価値を維持するための投資対象としての魅力があります。一方で、仏像や仏具には、信仰や先祖供養のための役割があります。
この2つの性質を混同し、税金を減らすことだけを目的として高額な金の仏具を購入することには、慎重になるべきでしょう。節税はあくまでも資産管理の手段であり、それ自体が目的ではありません。
金の仏具の購入を検討する場合には、相続税の非課税要件だけでなく、実際の使用目的や経済的合理性も踏まえ、事前に税理士などの専門家に相談することをお勧めします。